Crowdfunding immobilier vs co-ownership : quelle différence choisir
Le crowdfunding immobilier et le co-ownership se ressemblent mais ne s'adressent pas aux mêmes objectifs. Rendement pur ou usage patrimonial ? On tranche.
Le crowdfunding immobilier et le co-ownership sont deux formes de financement participatif, mais elles répondent à des logiques très différentes. Comprendre laquelle vous convient commence par définir votre objectif.
Le crowdfunding immobilier pur est un placement financier : vous investissez dans un projet immobilier (souvent un programme neuf, un développement ou un pont de financement) et percevez des intérêts ou une part des plus-values. Vous n'avez aucun usage du bien, aucune jouissance : c'est un actif financier. La durée est fixée (12 à 36 mois), le rendement cible annoncé (8 à 12% selon les projets), et la sortie programmée.
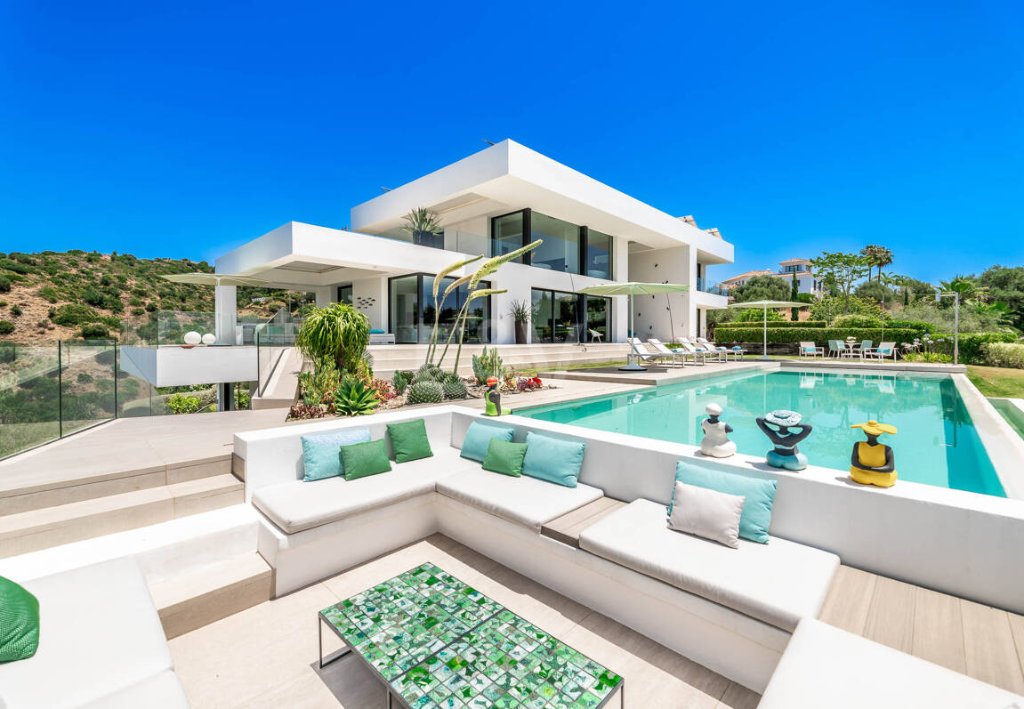
Le co-ownership, lui, est une détention patrimoniale : vous êtes copropriétaire réel d'un bien, avec usage (environ 45 nuits pour 1/8), revenus locatifs potentiels et valeur de revente libre. La durée est indéterminée — vous revendez quand vous le souhaitez. Le rendement n'est pas garanti, mais la valeur patrimoniale suit le marché immobilier.
Lequel choisir ? Si vous cherchez un rendement financier sur une durée déterminée sans usage, le crowdfunding pur peut convenir. Si vous voulez un pied-à-terre méditerranéen, une détention réelle et la flexibilité de revendre à tout moment, le co-ownership est la bonne formule.
Chez Darna Property, nous proposons principalement du co-ownership véritable — pas un placement financier abstrait. Vous détenez une part réelle d'un bien réel, dans un pays réel, avec un acte notarié. La différence est essentielle : vous êtes propriétaire, pas simplement créancier.