Financement participatif immobilier : comment ça fonctionne en 2026
Le financement participatif immobilier démocratise l'accès à la pierre. Ticket d'entrée réduit, détention réelle, rendement potentiel : le tour d'horizon complet.
Le financement participatif immobilier, ou crowdfounding immobilier, permet à plusieurs investisseurs de réunir leurs fonds pour acquérir ensemble un bien immobilier. En 2026, ce modèle a maturé : il ne s'agit plus d'opportunités floues mais de projets structurés, encadrés juridiquement et transparents sur les risques.
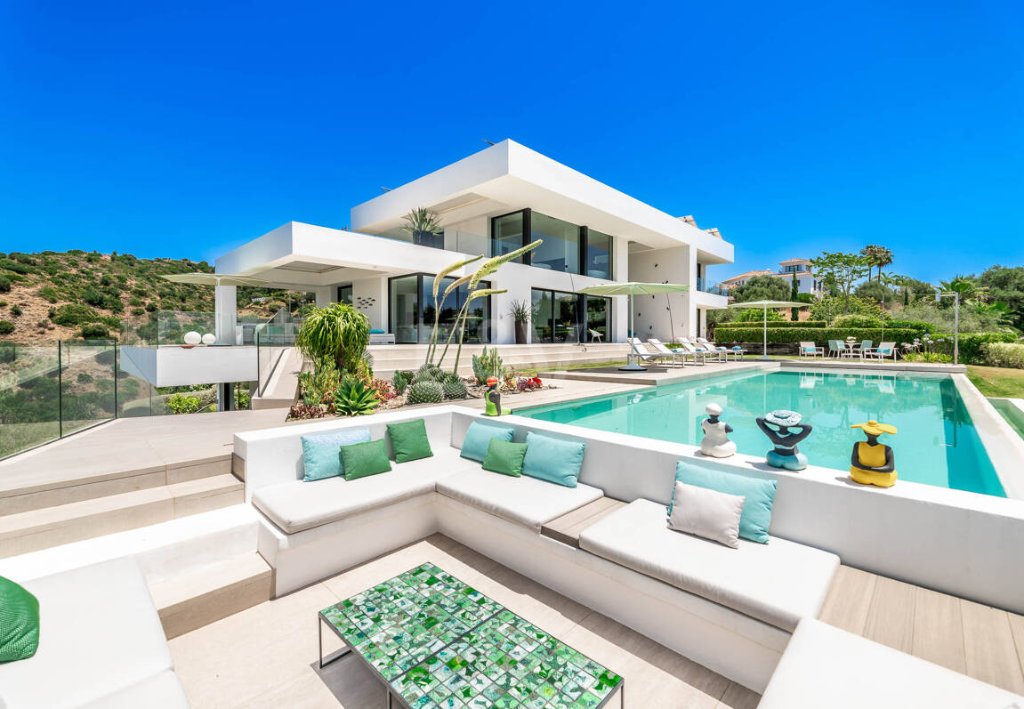
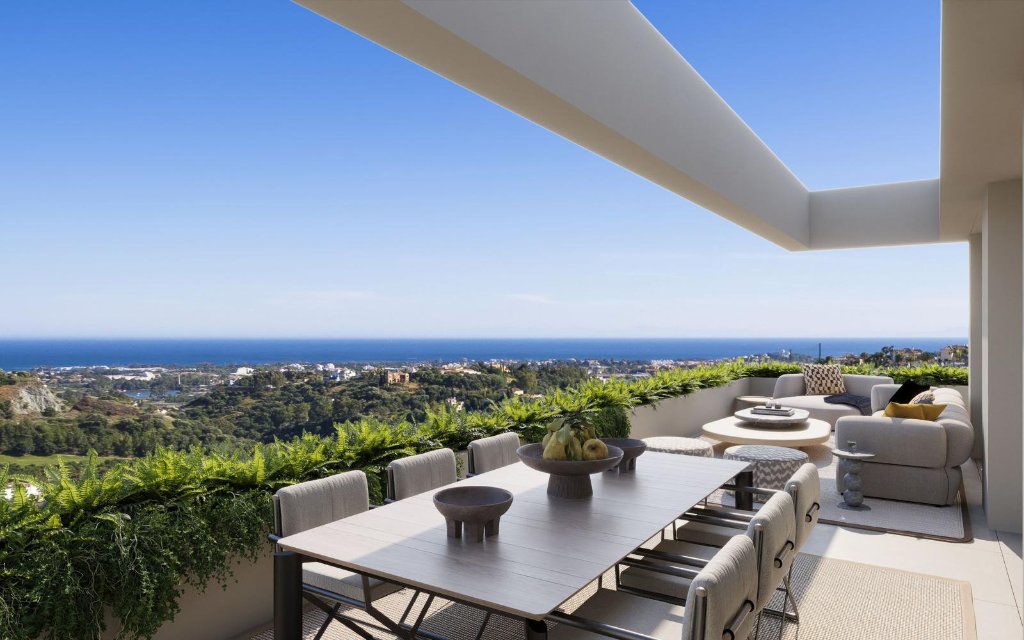
Concrètement, comment ça fonctionne ? Une plateforme — comme Darna Property — sélectionne un bien immobilier vérifié, définit le nombre de parts et le prix de chaque part, puis ouvre la souscription. Chaque investisseur entre à hauteur de son budget : à partir d'1/8 du prix total, soit un ticket souvent 8 à 10 fois inférieur à un achat classique. Une fois le tour de table complété, le bien est acquis via une structure juridique (SCI, SPV, SL) et chaque investisseur détient des parts correspondant à sa quote-part.
Les avantages sont multiples. D'abord, l'accessibilité : on entre sur un bien premium sans immobiliser un capital important. Ensuite, la diversification : on peut répartir son investissement sur plusieurs biens plutôt que tout mettre sur un seul. Enfin, la gestion déléguée : la plateforme s'occupe de la structure, de la gestion et du calendrier d'usage, loisible en location sur les périodes libres.
Mais attention, le financement participatif immobilier n'est pas un placement garanti. La valeur du bien peut évoluer, les rendements locatifs sont indicatifs, et la liquidité dépend de la revente de votre part. C'est pourquoi Darna n'affiche que des biens vérifiés, avec un niveau de vérification clairement indiqué, et invite chaque investisseur à comprendre les risques avant de s'engager.
En 2026, le financement participatif immobilier s'impose comme une alternative crédible entre le livret A et l'achat en nom propre : un compromis entre rendement, sécurité juridique et accessibilité.